


Recruit Blog リクルートブログ
【広島事務所】スタッフ座談会-広島事務所の魅力について聞いてみました!
こんにちは。論文式試験、本当にお疲れ様でした。
EY新日本有限責任監査法人 広島事務所(以下、広島事務所)入社1年目のS.Matsuoです。
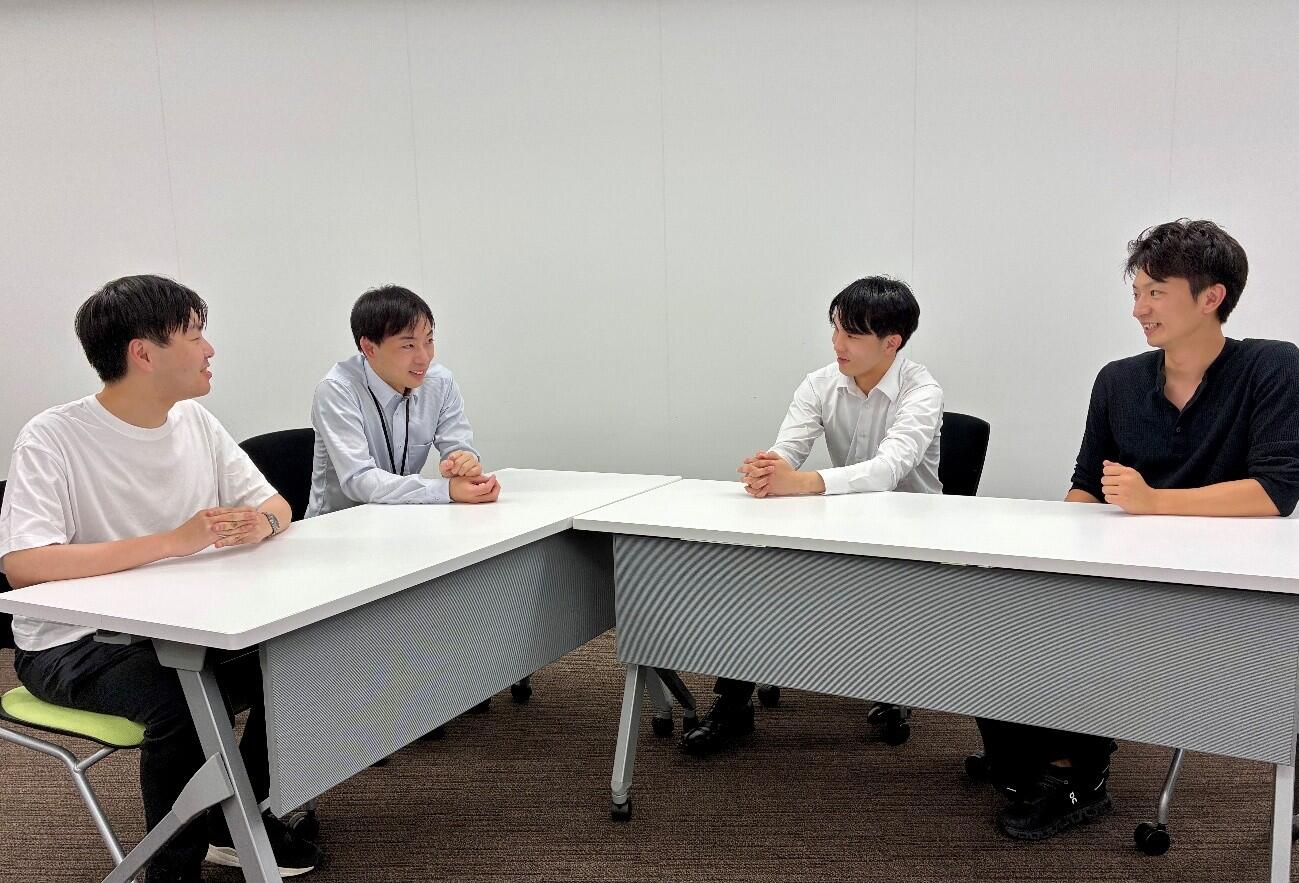
今回は、入社1年目から3年目までの3名に集まっていただき、広島事務所を選んだ決め手について話してもらいました!
参加者は、Otaniさん【入社3年目】、Yamashitaさん【入社2年目】、Fukanoさん【入社1年目】です(写真左から順に、Yamashitaさん、Matsuo、Fukanoさん、Otaniさん)。
=============================================================================
Q1.皆さんが就職活動をする上で大切にしていた軸と、広島事務所を選んだ決め手を教えてください!
Otani:私は、分からないことや困ったことがあったときに、気軽に相談できる風通しのいい職場環境を重視して就職活動をしていました。担当してくださったリクルーターの方をはじめ、広島事務所の皆さんが親切で明るく接してくださり、事務所全体の温かい雰囲気を感じることができました。「このような環境であれば、安心して成長していけそうだ」と感じたことが、広島事務所を選んだ決め手です。
Fukano:私も大谷さんと同じく、事務所の雰囲気を重視して就職活動をしていました。リクルートイベントのBBQなどに参加する中で、広島事務所の明るく親しみやすい雰囲気を感じました。また、広島事務所では、事業会社の監査だけでなく、パブリック分野の監査にも携わる機会があります。若いうちから幅広い業務を経験できると思ったことも、広島事務所を選んだ理由の一つです。
Yamashita:私もお二人と似ていて、リクルーターの方が親身になって相談に乗ってくださったことや、広島事務所の温かい雰囲気に魅力を感じたことが決め手になりました。広島事務所は30名ほどの事務所ですが、リクルートイベントにも多くのメンバーが参加しています。そのため、イベントで感じた雰囲気は、普段の広島事務所の雰囲気にかなり近いと思います。イベントを通じて「この人たちと一緒に働きたい」と感じたのであれば、ぜひ広島事務所を選んでいただきたいです。
Q2.実際に働きはじめて気付いた広島事務所のいいところを教えてください!!
Otani:広島事務所のいいところは、事務所全体に温かい雰囲気があり、相談しやすいところだと感じています。繁忙期であっても、分からないことを質問すると、先輩方は嫌な顔ひとつせず丁寧に教えてくださいます。入社前に感じていた事務所の雰囲気とのギャップはなく、日々安心して業務に取り組むことができています。
Fukano:入社後すぐに繁忙期を迎えるため、最初は右も左も分からない状態で仕事をすることになります。ただ、そのような中でも先輩方に質問すると丁寧に教えてくださるので、質問や相談がしやすい雰囲気にとても助けられています。また、事務所のコーヒーやカフェオレを飲みながら同期と休憩を取りつつ働くことができます。仕事の合間に適度にリフレッシュしながら働けるところにも、働きやすさを感じています。
Yamashita:私が実際に働きはじめて感じた良さは、想像していた以上に幅広い業務を経験できることと、広島事務所以外のメンバーと仕事をする機会が多いことです。広島事務所にはさまざまな業種のクライアントがあり、幅広い業種の監査に携われることが魅力だと思います。また、監査業務だけでなく、講演会での登壇やイベントの運営などに携われることも、広島事務所ならではだと感じています。私自身も講演会で何度か登壇する機会をいただき、貴重な経験をさせていただいています。
もう一つ入社後に気付いたのは、東京事務所や大阪事務所のメンバーと一緒に働く機会が想像していた以上に多いことです。入社前は、広島事務所のメンバーとのみ仕事をするものだと思っていましたが、実際には東京や大阪の監査チームに加わって仕事をすることもあります。広島で働きながら、他事務所のメンバーともつながり、さまざまな経験を積めることも、広島事務所のいいところだと思います。
=============================================================================
いかがでしたか?
私も実際に1年目の繁忙期を経験し、広島事務所には周囲をよく気にかけてくださる優しい先輩が多いと実感しています。
広島事務所の雰囲気を実際に感じていただくためにも、ぜひリクルートイベントに参加してみてください!
それでは次回の投稿もお楽しみに!
事務所一覧
カテゴリー
アーカイブ
- 2026年9月
- 2026年8月
- 2026年7月
- 2026年6月
- 2026年2月
- 2025年11月
- 2025年10月
- 2025年9月
- 2025年8月
- 2025年7月
- 2025年6月
- 2025年2月
- 2024年11月
- 2024年10月
- 2024年9月
- 2024年8月
- 2024年7月
- 2024年6月
- 2024年5月
- 2024年2月
- 2023年12月
- 2023年11月
- 2023年10月
- 2023年9月
- 2023年8月
- 2023年7月
- 2023年6月
- 2023年2月
- 2022年12月
- 2022年11月
- 2022年10月
- 2022年9月
- 2022年8月
- 2022年7月
- 2022年6月
- 2022年5月
- 2022年2月
- 2021年12月
- 2021年11月
- 2021年10月
- 2021年9月
- 2021年8月
- 2021年7月
- 2021年5月
- 2021年3月
- 2021年2月
- 2021年1月
- 2020年12月
- 2020年11月
- 2020年10月
- 2020年9月
- 2020年8月
- 2020年7月
- 2020年6月
- 2020年5月
- 2020年4月
- 2020年3月
- 2019年11月
- 2019年10月
- 2019年9月
- 2019年8月
- 2019年7月
- 2019年6月
- 2018年11月
- 2018年10月
- 2018年9月
- 2018年8月
- 2018年7月
- 2017年12月
- 2017年11月
- 2017年10月
- 2017年9月
- 2017年8月
- 2017年7月
- 2017年6月
- 2017年5月